Sicilia

Info Day Nazionale dedicato al Programma Digital Europe.16 luglio 2026 modalità online

L’Agenzia per la Promozione della Ricerca Europea (APRE), in accordo con il Ministero delle Imprese e del Made in Italy (MIMIT), organizza il 16 luglio 2026, in modalità online, l’Info Day Nazionale dedicato al Programma Digital Europe.

L’iniziativa rappresenta un’importante occasione per conoscere le opportunità di finanziamento offerte dall’Unione Europea nell’ambito della trasformazione digitale, con particolare attenzione a temi come l’intelligenza artificiale, le competenze digitali avanzate, il cloud, i dati e la cybersecurity.

L’evento è rivolto a imprese, pubbliche amministrazioni, università, centri di ricerca e altri soggetti interessati a partecipare ai bandi del programma, offendo aggiornamenti, informazioni pratiche e indicazioni utili per la presentazione delle proposte progettuali.

Di seguito il link utile per avere maggiori informazioni e il form di registrazione:

https://apre.it/evento/info-day-nazionale-digital-europe-programme-work-programme-2026-2027/

Ultima modifica
Lun 06 Lug, 2026

Progetto Rete – Giovani, competenze, lavoro

Un progetto dedicato a connettere giovani, scuole, università e mondo del lavoro

https://www.invitalia.it/incentivi-e-strumenti/progetto-rete-giovani-competenze-lavoro

Ultima modifica
Gio 02 Lug, 2026

Programma - Roadshow Palermo L'Italia che crea 10 luglio 2026 - CCIAA PAEN

Ecco la tappa regionale del Roadshow L’Italia che crea – Tra tradizione e innovazione, iniziativa promossa dal Dipartimento Mercato e Tutela del Ministero delle Imprese e del Made in Italy (MIMIT), che si svolgerà a Palermo presso la Camera di Commercio Palermo Enna, giorno 10 luglio 2026.

L’Italia che crea: tra tradizione e innovazione è un viaggio attraverso il talento, la creatività e il saper fare che rendono unico il nostro paese.

Si allega programma completo relativo all’evento.
 

Ultima modifica
Mer 01 Lug, 2026

Roadshow "L'Italia che crea - Tra tradizione e innovazione"

La Casa del Made in Italy di Palermo è lieta di comunicarvi, la tappa regionale del Roadshow L’Italia che crea – Tra tradizione e innovazione, iniziativa promossa dal Dipartimento Mercato e Tutela del Ministero delle Imprese e del Made in Italy (MIMIT), che si svolgerà a Palermo presso la Camera di Commercio Palermo Enna, giorno 10 luglio 2026.

L’iniziativa si inserisce in un percorso nazionale volto a valorizzare le eccellenze produttive italiane, con particolare attenzione al rapporto tra patrimonio tradizionale e processi innovativi. Il Roadshow rappresenta un momento di confronto e approfondimento tra istituzioni nazionali, regionali ed europee, imprese, associazioni di categoria e operatori del territorio, con l’obiettivo di rafforzare la competitività del sistema produttivo locale e promuovere il valore del Made in Italy.

- Venerdì 10 luglio 2026

 orario: 09:30 – 13:00

Camera di Commercio di Palermo Enna (Sala Terrasi) – via Emerico Amari 11, Palermo.


Per maggiori informazioni riguardanti l’evento e le modalità per registrarsi, è possibile consultare i seguenti link:

Ultima modifica
Mar 23 Giu, 2026

Approvazione Avviso contributi in favore delle Federazioni sportive aderenti al Comitato Italiano Paralimpico (CIP)

DDG n. 1750/S5 del 15.06.2026 Approvazione Avviso contributi in favore delle Federazioni sportive aderenti al Comitato Italiano Paralimpico (CIP)

Con D.D.G.  n. 1750 del 15.06.2026, è stato approvato l’avviso per l’erogazione dei contributi, legge regionale 9 gennaio 2025, n. 1, art. 18, modificata dalla legge regionale 27.05.2026 n. 12, art. 10, che ha previsto l’erogazione di contributi in favore delle Federazioni sportive aderenti al Comitato Italiano Paralimpico (CIP), finalizzati all’acquisto di attrezzature sportive, da mettere a disposizione delle ASD/SSD per l’utilizzo da parte dei rispettivi atleti tesserati, da impiegare in attività svolte a favore di persone con disabilità.

Le istanze dovranno pervenire entro la data del 20 luglio 2026.

La domanda di contributo da parte delle Federazioni sportive interessate, predisposta secondo il modello Allegato A), al DDG. n. 1750 del 15.06.2026 debitamente compilata e corredata dalla documentazione prevista, dovrà essere trasmessa a mezzo pec, con firma digitale all’indirizzo pec del Comitato Italiano Paralimpico Sicilia

sicilia@postacert.comitatoparalimpico.it

Ultima modifica
Mar 23 Giu, 2026

Pubblicato il nuovo Avviso “Sport e Periferie”, anno 2026

Pubblicato l'Avviso "Sport e Periferie 2026" per promuovere lo sviluppo di infrastrutture sportive e favorire l’inclusione sociale, il benessere e la coesione delle comunità locali.

L’iniziativa, su impulso del Ministro per lo Sport e i Giovani Andrea Abodi, mira a valorizzare l’importanza dello sport quale strumento fondamentale per migliorare la qualità della vita, il benessere e l’inclusione. In particolare, le erogazioni sono finalizzate a ridurre i fenomeni di marginalizzazione e degrado sociale, migliorare la qualità urbana ed il tessuto sociale, ed incrementare la sicurezza, contribuendo a diffondere, pertanto, la cultura del rispetto e della giustizia sociale.

Al riguardo, è stato stanziato un finanziamento complessivo pari ad euro 100 milioni, di cui € 30.000.000 per la realizzazione di nuovi impianti e € 70.000.000 per la rigenerazione e/o recupero di impianti preesistenti e dal 4 giugno p.v. sarà possibile caricare le proposte progettuali nella Piattaforma dedicata.

L’Avviso, al pari dell’edizione precedente, è rivolto a tutti i Comuni italiani ed offre soluzioni differenziate sulla base delle esigenze degli enti locali; in particolare, le candidature saranno oggetto di valutazione sulla base di specifici criteri di merito, legati alla qualità delle proposte presentate.

Nello specifico, l'Avviso prevede differenti tipologie di interventi quali:

a) La realizzazione di nuovi impianti sportivi con destinazione all’attività agonistica;

b) La demolizione e ricostruzione dell’impianto sportivo, a energia quasi zero (nZEB);

c) opere destinate alla manutenzione straordinaria, alla messa in sicurezza, all’abbattimento delle barriere architettoniche e all’adeguamento o miglioramento sismico, attraverso lavori di ristrutturazione, adeguamento funzionale, nonché demolizione/ricostruzione degli impianti sportivi, ivi inclusa la fornitura di attrezzature sportive necessarie per l’allestimento di strutture e impianti, nei limiti del 10% del contributo richiesto

d) opere finalizzate all’efficientamento energetico, messa a norma dell’impiantistica, installazione e messa in opera di sistemi di building automation, ed ulteriori interventi strumentali e connessi all’impianto sportivo, attraverso lavori di risanamento, recupero e adeguamento degli impianti tecnologici.

I contributi massimi attribuibili sono i seguenti:

  • importo massimo di euro 3.000.000,00, per tutti i Comuni a prescindere dalla numerosità della popolazione residente (fermo restando la soglia dei 5.000 abitanti, raggiungibile anche per i Comuni più piccoli con un accordo tra Comuni confinanti), per la realizzazione di nuovi impianti sportivi dedicati all’attività agonistica.

  • importo massimo di euro 3.000.000,00, per tutti i Comuni a prescindere dalla numerosità della popolazione residente (fermo restando la soglia dei 5.000 abitanti, raggiungibile anche per i Comuni più piccoli con un accordo tra Comuni confinanti), per la demolizione e ricostruzione di un intero impianto sportivo. Nel caso particolare di demolizione integrale di tendostrutture o tensostrutture e relativa ricostruzione, l’importo massimo assentibile è di euro 500.000,00 (cinquecentomila/00), per tutti i Comuni, a prescindere dalla numerosità della popolazione residente;

  • importo massimo di euro 1.500.000,00 (unmilionecinquecentomila/00) per i Comuni con un numero di abitanti superiore ai 50.000 (secondo il censimento ISTAT al 1° gennaio 2025);

  • importo massimo di euro 1.000.000,00 (unmilione/00) per i Comuni con popolazione residente oltre i 15.000 e fino a 50.000 abitanti (secondo il censimento ISTAT al 1° gennaio 2025);

  • importo massimo di euro 800.000,00 (ottocentomila/00) per i Comuni con popolazione residente fino a 15.000 abitanti (secondo il censimento ISTAT al 1° gennaio 2025).

È, in ogni caso, prevista una quota di cofinanziamento a carico del Comune richiedente pari ad almeno il 15% del contributo, qualora il contributo richiesto sia d’importo superiore ad euro 1.000.000,00, e ad almeno il 10% del contributo, qualora il contributo richiesto sia d’importo pari o inferiore ad euro 1.000.000,00.

La presentazione delle domande potrà essere effettuata a partire dalle ore 12:00 del 4 giugno 2026 e fino alle ore 12:00 del 25 giugno 2026, esclusivamente sull’apposita Piattaforma messa a disposizione dal Dipartimento per lo Sport raggiungibile all’indirizzo: https://avvisibandi.sport.governo.it/

Per eventuali richieste di supporto scrivere a:

supporto.avvisibandi@coninet.it  per chiarimenti sulla piattaforma;

impiantisticasportiva@governo.it per chiarimenti sull’Avviso. 

Sono, altresì, disponibili i numeri telefonici dedicati all’assistenza 0636857395 e 0636854181


Ultima modifica
Mar 23 Giu, 2026

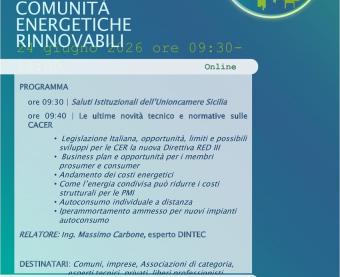
QUADRO TECNICO PER LO SVILUPPO DI COMUNITA' ENERGETICHE RINNOVABILI

QUADRO TECNICO PER LO SVILUPPO DI COMUNITA' ENERGETICHE RINNOVABILI

Webinar MEET

24 giugno 2026 ore 09:30 - 11:00


Per partecipare al Meet clicca qui!

Ultima modifica
Gio 18 Giu, 2026

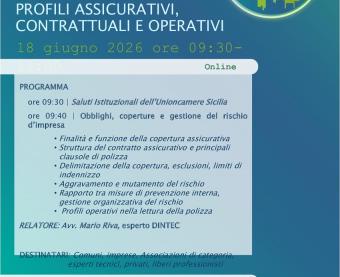
POLIZZE CATASTROFALI OBBLIGATORI

POLIZZE CATASTROFALI OBBLIGATORI: profili assicurativi, contrattuali e operativi


Webinar MEET

18 giugno 2026 - ore 09:30
Per partecipare clicca qui!

Ultima modifica
Gio 18 Giu, 2026

Bonus donne 2026: i requisiti e le istruzioni INPS per l’esonero contributivo

I datori di lavoro che assumono a tempo indeterminato lavoratrici svantaggiate o molto svantaggiate potranno beneficiare di un esonero del 100% dei contributi previdenziali.

Il Bonus donne un’agevolazione contributiva introdotta dal Decreto Lavoro per favorire l’occupazione stabile delle lavoratrici svantaggiate e le pari opportunità nel mercato del lavoro. La misura prevede un esonero del 100% dei contributi previdenziali, con esclusione dei premi INAIL, per le assunzioni a tempo indeterminato di lavoratrici svantaggiate o molto svantaggiate effettuate dal 1° gennaio al 31 dicembre 2026.

Con la circolare del 14 maggio 2026, n. 57, l'INPS ha fornito le istruzioni tecniche per il bonus donne, che può essere riconosciuta per un periodo massimo di 24 mesi. L'agevolazione si rivolge a donne di qualsiasi età che rientrano in specifiche condizioni di svantaggio, a condizione che l’assunzione determini un incremento occupazionale netto.

L’incentivo prevede un esonero contributivo fino a 650 euro mensili, che può salire a 800 euro per le assunzioni di lavoratrici residenti nelle regioni della ZES Unica.

Requisiti per accedere al Bonus donne

Possono accedere al Bonus donne 2026 tutti i datori di lavoro privati che assumono a tempo indeterminato donne svantaggiate o molto svantaggiate dal 1° gennaio al 31 dicembre 2026.

L’incentivo spetta per l’assunzione di donne di qualsiasi età, ovunque residenti, che alla data dell’assunzione, risultino alternativamente:

  • prive di un impiego regolarmente retribuito da almeno 24 mesi;
  • prive di un impiego regolarmente retribuito da almeno 12 mesi e appartenenti a una delle categorie individuate dalla definizione europea di "lavoratore svantaggiato";
  • appartenenti a una delle categorie individuate dalla definizione europea di “lavoratore svantaggiato”, comprese le donne prive di un impiego regolarmente retribuito da almeno 6 mesi.

Tra le categorie considerate svantaggiate, previste dall'articolo 2, punto 4), del regolamento (UE) 651/2014 della Commissione europea, rientrano:

  • donne prive di un impiego regolarmente retribuito da almeno 6 mesi;
  • giovani tra i 15 e i 24 anni;
  • donne senza diploma di scuola superiore o qualifica professionale o che abbiano completato la formazione a tempo pieno da non più di due anni e non abbiano ancora ottenuto il primo impiego regolarmente retribuito;
  • lavoratrici over 50;
  • persone con familiari a carico;
  • lavoratrici occupate in settori con forte disparità di genere;
  • appartenenti a minoranze etniche che necessitano di formazione linguistica o professionale.

Per ottenere l’agevolazione i datori di lavoro devono inoltre:

  • essere in regola con il DURC (Documento unico di regolarità contributiva);
  • rispettare gli obblighi in materia di lavoro, salute e sicurezza;
  • rispettare gli accordi e i contratti collettivi nazionali, territoriali o aziendali sottoscritti dalle organizzazioni comparativamente più rappresentative;
  • garantire un incremento occupazionale netto rispetto alla media dei lavoratori occupati nei dodici mesi precedenti;
  • applicare un trattamento economico non inferiore a quello previsto dai contratti
    collettivi di riferimento.

Il Bonus spetta anche in caso di:

  • contratti part-time;
  • rapporti instaurati tramite cooperative;
  • assunzioni a tempo indeterminato a scopo di somministrazione, anche se la missione presso l’utilizzatore è a termine.

Sono invece esclusi:

  • rapporti di lavoro domestico;
  • lavoro intermittente o a chiamata, anche a tempo indeterminato;
  • prestazioni di lavoro occasionale.

Importi, decorrenza e durata

Il Bonus donne consiste in un esonero dal versamento del 100% dei contributi previdenziali complessivi a carico dei datori di lavoro privati, con esclusione dei premi e contributi INAIL.

L’importo massimo dell’agevolazione è pari a:

  • 650 euro mensili per ciascuna lavoratrice;
  • 800 euro mensili per le lavoratrici svantaggiate o molto svantaggiate residenti nella ZES unica.

La durata dell’incentivo varia in base alla categoria della lavoratrice:

  • 24 mesi per le donne molto svantaggiate prive di impiego da almeno 24 mesi;
  • 24 mesi per le donne prive di impiego da almeno 12 mesi appartenenti alle categorie svantaggiate previste dalla normativa UE;
  • 12 mesi per le donne svantaggiate rientranti nelle categorie previste dall’articolo 2 del regolamento UE 651/2014.

Lo sgravio contributivo si applica alle assunzioni a tempo indeterminato effettuate dal 1° gennaio al 31 dicembre 2026.

Il beneficio può essere sospeso esclusivamente nei casi di maternità obbligatoria, comprese le ipotesi di interdizione anticipata dal lavoro. In questo caso il periodo di fruizione dell’esonero viene differito.

Scadenze e termini per la presentazione delle domande

Per accedere al Bonus donne 2026 il datore di lavoro deve presentare domanda all’INPS tramite il modulo online disponibile nella sezione:

“Portale delle Agevolazioni (ex DiResCo) – Bonus donne 2026”

L’INPS comunicherà con un successivo messaggio la data di attivazione del modulo telematico.

La domanda può essere presentata:

  • per assunzioni già effettuate;
  • per rapporti di lavoro non ancora instaurati.

Nel modulo devono essere indicati:

  • dati dell’impresa;
  • dati della lavoratrice;
  • tipologia di svantaggio;
  • contratto applicato;
  • retribuzione prevista;
  • dichiarazioni relative al rispetto delle condizioni richieste dalla normativa.

Nel caso di domande presentate prima dell’assunzione, l’INPS accantona le risorse disponibili e il datore di lavoro deve completare l’assunzione e inviare la comunicazione obbligatoria entro 10 giorni.

Compatibilità con altre agevolazioni

Il Bonus donne 2026 non è cumulabile con altri esoneri o riduzioni contributive previsti dalla normativa vigente sulla stessa contribuzione datoriale.

Invece l’incentivo è compatibile con:

  • la maggiorazione del costo ammesso in deduzione per nuove assunzioni prevista dalla legge di Bilancio 2025;
  • l’esonero per i datori di lavoro in possesso della Certificazione della parità di genere;
  • le agevolazioni che riducono la contribuzione previdenziale a carico della lavoratrice, come il bonus mamme lavoratrici.
Ultima modifica
Mer 17 Giu, 2026

Bonus Zes per l’assunzione di over 35 nel Mezzogiorno

Focus sull'esonero contributivo per i datori di lavoro privati fino a 650 euro mensili per le assunzioni di disoccupati over 35 nelle regioni della Zona Economica Speciale.

Il Bonus Zona Economica Speciale per il Mezzogiorno – ZES Unica 2026, introdotto dal Decreto Lavoro, prevede un esonero contributivo del 100% destinato ai datori di lavoro privati che assumono personale presso sedi situate nella ZES unica del Mezzogiorno e che occupano fino a 10 dipendenti nel mese dell’assunzione.

Le assunzioni, da effettuare entro il 31 dicembre 2026, devono essere a tempo indeterminato e riguardare lavoratori con almeno 35 anni di età, disoccupati da almeno 24 mesi.

L’agevolazione riconosce un esonero fino a 650 euro mensili per un periodo massimo di 24 mesi.

Il beneficio è subordinato all’applicazione di un trattamento economico non inferiore a quello previsto dai contratti collettivi nazionali sottoscritti dalle organizzazioni comparativamente più rappresentative.


A chi spetta l’agevolazione: requisiti per aziende e lavoratori

L’incentivo è riconosciuto ai datori di lavoro privati che effettuano assunzioni presso sedi o unità produttive situate nelle regioni della ZES Unica e che occupano fino a 10 dipendenti nel mese dell’assunzione, a condizione che l’assunzione determini un incremento occupazionale netto.

L’esonero contributivo, disciplinato dall’articolo 3 del decreto Lavoro, si applica alle assunzioni a tempo indeterminato effettuate tra il 1° gennaio e il 31 dicembre 2026 di lavoratori che, alla data dell’assunzione:

  • abbiano almeno 35 anni;
  • siano disoccupati da almeno 24 mesi.

Per beneficiare legittimamente dell’agevolazione, la prestazione lavorativa deve essere svolta in una delle regioni comprese nella ZES Unica, indipendentemente dalla residenza del lavoratore assunto o dalla sede legale del datore di lavoro.

Le regioni che rientrano nella ZES unica sono:

  • Abruzzo;
  • Marche
  • Molise;
  • Campania;
  • Basilicata;
  • Sicilia;
  • Puglia;
  • Calabria;
  • Sardegna;
  • Umbria

Nel caso in cui la sede di lavoro venga trasferita al di fuori delle regioni agevolate, l’esonero non spetta più a partire dal mese successivo al trasferimento.

Il beneficio può essere riconosciuto anche per lavoratori già assunti a tempo indeterminato da un altro datore di lavoro che abbia fruito solo parzialmente dell’incentivo.

La fruizione dell’esonero può essere sospesa esclusivamente nei casi di assenza obbligatoria per maternità. In queste situazioni, il periodo di utilizzo dell’agevolazione viene prorogato per il tempo corrispondente alla sospensione.

Condizioni per accedere agli esoneri contributivi

Il diritto a beneficiare degli esoneri contributivi è subordinato al rispetto di una serie di condizioni previste dalla normativa vigente.

In particolare, i datori di lavoro devono:

  • essere in regola con gli obblighi contributivi e con il Documento unico di regolarità contributiva (DURC);
  • non aver commesso violazioni in materia di lavoro, legislazione sociale, salute e sicurezza nei luoghi di lavoro;
  • applicare i contratti collettivi nazionali, regionali, territoriali o aziendali sottoscritti dalle organizzazioni comparativamente più rappresentative.

Dal 1° aprile 2026, inoltre, i datori di lavoro privati che richiedono incentivi contributivi finanziati con risorse pubbliche dovranno pubblicare le posizioni lavorative disponibili sul Sistema Informativo per l’Inclusione Sociale e Lavorativa (SIISL). Tuttavia, in attesa del decreto attuativo che definirà le modalità operative, l’obbligo non è ancora effettivamente operativo, come chiarito dall’INPS.

La fruizione degli esoneri resta inoltre subordinata al rispetto dei principi generali in materia di incentivi all’assunzione previsti dal decreto legislativo n. 150/2015.

Le condizioni specifiche

Per accedere legittimamente al beneficio, i datori di lavoro:

  • non devono aver effettuato, nei sei mesi precedenti l’assunzione, licenziamenti individuali per giustificato motivo oggettivo o licenziamenti collettivi;
  • non devono procedere, nei sei mesi successivi all’assunzione incentivata, al licenziamento del lavoratore assunto con l’esonero o di un dipendente con la stessa qualifica nella medesima unità produttiva;
  • devono garantire un incremento occupazionale netto rispetto alla media dei lavoratori occupati nei dodici mesi precedenti;
  • devono applicare ai lavoratori un trattamento economico non inferiore a quello previsto dai contratti collettivi nazionali stipulati dalle organizzazioni comparativamente più rappresentative.

Contratti ammessi

La misura, pensata per favorire l’occupazione stabile, non si applica:

  • alle assunzioni a tempo determinato;
  • alle trasformazioni di rapporti di lavoro già esistenti;
  • ai contratti di lavoro intermittente o a chiamata, anche se a tempo indeterminato.

L’esonero contributivo è invece riconosciuto per:

  • assunzioni a tempo indeterminato part-time;
  • rapporti di somministrazione a tempo indeterminato, anche quando la prestazione presso l’utilizzatore avviene a tempo determinato.

In questi casi, il requisito dimensionale dell’impresa va verificato con riferimento all’utilizzatore e non all’agenzia di somministrazione.

Ai fini del beneficio, inoltre, la sede di lavoro rilevante è quella in cui viene svolta concretamente l’attività lavorativa. Nel caso della somministrazione, quindi, conta il luogo in cui opera l’utilizzatore, indipendentemente dalla sede legale o operativa dell’agenzia.

Importo dello sgravio contributivo e durata dell’incentivo

L’agevolazione prevede l’esonero totale dal versamento dei contributi previdenziali a carico del datore di lavoro, con l’esclusione dei premi e dei contributi dovuti all’INAIL. L’importo massimo riconosciuto è di 650 euro mensili per ciascun lavoratore.

Il beneficio è concesso nei limiti della spesa autorizzata dall’articolo 24, comma 7, del DL n. 60/2024 e in conformità ai criteri stabiliti dal Programma nazionale giovani, donne e lavoro 2021-2027. L’aliquota di computo per il calcolo delle prestazioni pensionistiche rimane invariata.

Bonus ZES 2026: domanda e adempimenti per i datori di lavoro

Per conoscere con certezza l’importo dell’agevolazione spettante e l’eventuale disponibilità residua delle risorse, il datore di lavoro deve presentare all’INPS una domanda di ammissione al beneficio.

La richiesta va trasmessa esclusivamente in modalità telematica tramite l’apposito modulo online disponibile sul sito dell’INPS, nella sezione:

“Portale delle Agevolazioni (ex DiResCo) – Bonus ZES 2026”

L’Istituto comunicherà con un successivo messaggio la data di attivazione della procedura.

Nella domanda il datore di lavoro dovrà dichiarare, ai sensi del D.P.R. n. 445/2000, di applicare ai lavoratori un trattamento economico non inferiore a quello previsto dai contratti collettivi indicati dal decreto-legge n. 62/2026.

La richiesta potrà essere presentata:

  • sia per assunzioni già effettuate;
  • sia per rapporti di lavoro non ancora avviati.

L’INPS effettuerà inoltre il monitoraggio delle risorse disponibili. Qualora emerga, anche in via prospettica, il raggiungimento dei limiti di spesa previsti, l’Istituto non accoglierà ulteriori domande.

Compatibilità con altri incentivi

Come previsto dall’articolo 2, comma 10, del decreto-legge n. 62/2026, l’agevolazione non è cumulabile con altri esoneri contributivi o riduzioni delle aliquote previdenziali previsti dalla normativa vigente in relazione ai contributi dovuti dal datore di lavoro.

Non è quindi possibile, ad esempio, cumulare il beneficio con la cosiddetta “Decontribuzione Sud” per gli stessi lavoratori.

Inoltre, l’incentivo non può essere combinato:

  • con il bonus per l’assunzione di lavoratori disabili previsto dalla legge n. 68/1999;
  • con l’incentivo per l’assunzione di percettori NASpI, pari al 20% dell’indennità residua spettante al lavoratore.

La misura resta invece compatibile:

  • con l’esonero contributivo collegato alla certificazione della parità di genere, previsto dalla legge n. 162/2021;
  • con le agevolazioni che riducono la contribuzione a carico del lavoratore, come l’esonero IVS per le lavoratrici madri introdotto dalla legge di Bilancio 2024.
Ultima modifica
Mer 17 Giu, 2026